一部手搓动画《牛来》6000元票房,一只人形机器人股宇树科技1100元的上市高价,热闹散尽之后,牛是否还会回来,谁又来为疯狂的估值买单?
来源 | 沸点财经
撰文 | 潘谈
一部手搓动画《牛来》,上映之初被全网唾骂,排片近乎归零,靠着观众猎奇式打卡,硬生生逆风翻盘,票房冲破六千万。
一只人形机器人第一股宇树科技,科创板登场,开盘直冲 1100 元,账面财富神话一夜诞生,仅仅十个交易日,股价近乎腰斩,千亿市值随风消散。
一影一股,两个完全不相干的样本,却照见当下社会的底色。电影市场里,观众期待一部真正的好作品;A 股市场,亿万散户年年追问同一个命题:牛什么时候来?
我们期待的究竟是快牛,还是慢牛?为什么盼来盼去,很多时候迎来的却是一头病牛。
8 月 19 日,宇树科技敲开科创板大门。发行价 150.8 元,集合竞价直接跳至 1100 元,盘中最大涨幅 629%,开盘即是历史高点,总市值瞬间突破 4400 亿,中一签最高账面浮盈接近 48 万,刷新注册制新股盈利纪录。
全市场为之沸腾。人形机器人、具身智能,属于未来的宏大叙事铺天盖地。几乎所有人都相信,这是时代赋予的硬科技机会。
狂欢仅仅停留在开盘那一瞬间。首日换手率高达 85.28%,超两百三十亿资金在这一只个股里面完成筹码交换,中签资金大规模兑现离场,追高进场的散户与短线资金,完整接下这沉甸甸的获利盘。
随后的十个交易日,没有奇迹,只有持续的坠落。股价一路向下,上周最低摸到 546 元,相较开盘高点近乎腰斩,两千多亿市值凭空蒸发。
这场行情抛出三个绕不开的现实问题。
第一个拷问,企业真实的成长速度,究竟能不能撑得起泡沫化的股价?
发行阶段,宇树科技扣非市盈率已经来到 219 倍,通用设备行业平均市盈率仅 38 倍,已经是近6倍的溢价差距。
开盘冲到 1100 元的瞬间,动态市盈率冲破 800 倍。资本市场给它定价的,不是当下的营收利润,而是对人形机器人万亿远景的提前透支。
但财报给出的信号并不乐观,营收增速已经出现放缓,扣非利润同比下滑,人形机器人业务大多集中在科研采购,真正工业场景落地占比极低,商业化远未走到大规模兑现的阶段。
如果投资者不幸在 1100 元的最高点冲进去,依靠企业内生业绩增长,需要多少年才能够消化估值、回本解套?这不是一个玄学问题,是每一个高位接盘者必须直面的冰冷计算题。

第二个拷问:巨型新股登场,是不是在对存量市场无情抽血?
宇树上市当日,单日成交额 231 亿。场内有限的活跃流动性被巨量吸走。
就在这一天,整个人形机器人板块集体崩盘,减速器、伺服、机器人零部件标的批量大跌,不少个股直接跌停。
赛道龙头上市,本该带动产业链价值重估,现实却走出相反剧本。资金一窝蜂涌向新股,老赛道标的遭到抛弃。
市场存量博弈环境之下,巨量新股的虹吸效应,会把板块的活水抽干。当大块流动性被单只新股消耗,大盘随之承压,指数进一步承压于年线下方,科技板块轮番杀跌,亏钱效应快速扩散。
第三个拷问:狂欢落幕之后,普通投资者的处境,像不像院线里面观看《牛来》的观众?
《牛来》上映初期,建模粗糙、画面崩坏,全网铺天盖地的吐槽,开局票房仅有数千元,几乎就要悄无声息下线。
没有想到,铺天盖地的吐槽短视频反向完成传播,大量观众抱着 “看看到底有多差” 的猎奇心态走进影院,倒逼影院紧急加排片,票房一路逆袭突破六千万。
电影市场,观众可以花钱买一份猎奇体验,看完离场,损失有限。但股市不一样。
很多散户满怀期待进场,盼一轮慢牛,等来的却是暴涨之后快速崩塌的病牛。市场总是在制造短暂的狂欢,狂欢过后,绝大多数普通人留在高位站岗。
我们口口声声呼唤慢牛,为什么现实之中,总是暴涨、暴跌、快速轮动,很难走出从容向上的长牛行情?
这究竟仅仅是市场周期的必然,还是与市场制度的管理、新股定价机制、流动性供给息息相关?
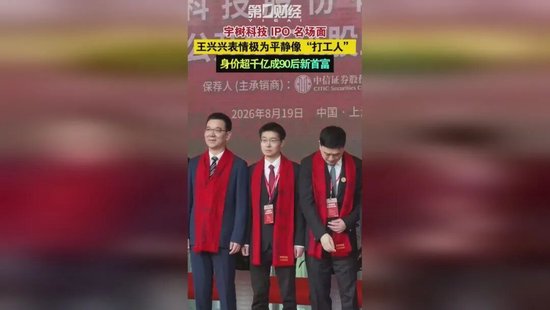
宇树科技的暴涨,根源在于 “人形机器人第一股” 这个稀缺身份。
A 股此前没有纯正人形机器人整机上市公司,一级市场已经把赛道估值抬到极高位置,叠加春晚曝光带来的国民认知,情绪直接点燃新股炒作火焰。
注册制下,前五个交易日不设涨跌幅,极小的流通盘进一步放大波动。宇树上市初期流通股本仅占总股本 7.44%,极低筹码供给,遇上万亿赛道的美好故事,情绪推高股价轻而易举。
市场把未来几十年的想象空间,压缩到短短一个开盘价完成兑现。故事可以讲得宏大,但业绩不会跳跃式爆发。
企业的技术迭代、产品落地、订单释放,要一步一步走完。估值可以提前打满,业绩兑现却需要漫长时间,两者之间巨大鸿沟,就是高位站岗投资者的深坑。
站在 1100 元山顶的投资者,寄希望企业高速增长填平估值。可一旦行业进展不及想象,增速放缓,杀估值就成为必然。
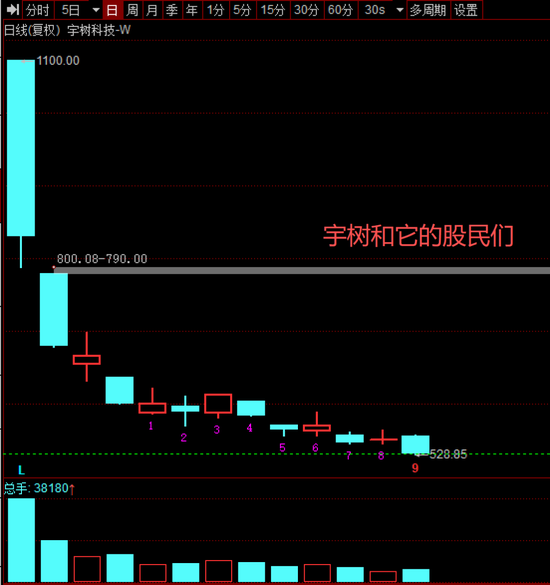
这也是为什么十个交易日直接腰斩,不是企业基本面突然崩塌,而是被情绪吹起来的泡沫,快速回归现实。
当下 A 股处在存量博弈格局,场内增量资金不足。市场的钱就那么多。当一只新股单日吞噬两百多亿成交,那么其他赛道的资金就要被抽离。
宇树上市当天,人形机器人板块集体杀跌,就是最直观的结果。巨量 IPO、高估值新股轮番登场,持续分走存量流动性。
每一次新股神话诞生的背后,都是老赛道失血。当一个个赛道轮番上演 “新股上市,板块遭殃”,指数自然很难站稳年线。科技板块反复承压,不是产业逻辑全部破灭,是流动性被持续分流。
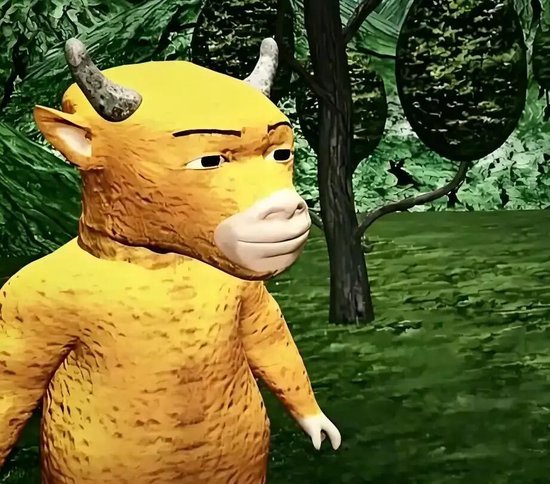
《牛来》的逆袭,是一个非常有意思的社会样本。
它没有精良制作,靠着全网吐槽完成传播,观众抱着猎奇心态进场,完成票房奇迹。据说贡献票房最多的群体是股民
观众明明知道质量粗糙,依旧愿意买票打卡。放到 A 股市场,无数散户也在重复相似的心理。
明知道估值已经泡沫化,明知道股价短期已经暴涨,但是被宏大叙事、财富神话裹挟,抱着 “赌一把还能继续涨” 的心态冲进场。
我们渴望一轮稳健的慢牛,内心却又时时刻刻被快牛的诱惑牵引。既希望市场长牛向上,又忍不住追逐短期暴涨的财富机会。
市场经常走出量化脉冲式的病牛:短期一波爆炒,资金疯狂涌入,泡沫吹大,随后快速破裂,一地鸡毛。
慢牛需要的是:合理的定价、平稳的流动性、企业业绩稳步兑现,减少短期暴涨暴跌。但现实之中,新股炒作、题材爆炒,总在不断撕裂这种平衡。
这就引出更深层的思考:资本市场的监管治理,如何平衡科技创新企业上市融资需求,同时保护普通投资者,避免新股估值脱离基本面,制造一轮又一轮的财富收割?
宇树科技,毫无疑问是一家具备硬实力的科技企业,人形机器人也是代表未来的赛道。
宇树科技的故事还没有结束,企业的技术迭代、商业化落地还在路上。但 1100 元高点站岗的投资者,已经为过度乐观的预期付出沉重代价。
一部粗糙的动画《牛来》,靠着吐槽完成逆袭;一只硬核科技新股宇树,开盘即巅峰,十日内股价腰斩。两个样本放在一起,足够我们深思。
狂欢总会落幕,喧嚣终会归于平静。然而纵容这种超高市盈率发行,不合常识的定价,以及纵容量化收割散户,让A股有了“缅A”之称,证监会是不是应该有人出来负责?
 海量资讯、精准解读,尽在新浪财经APP
尚红网配资提示:文章来自网络,不代表本站观点。